Resumo em 30 segundos
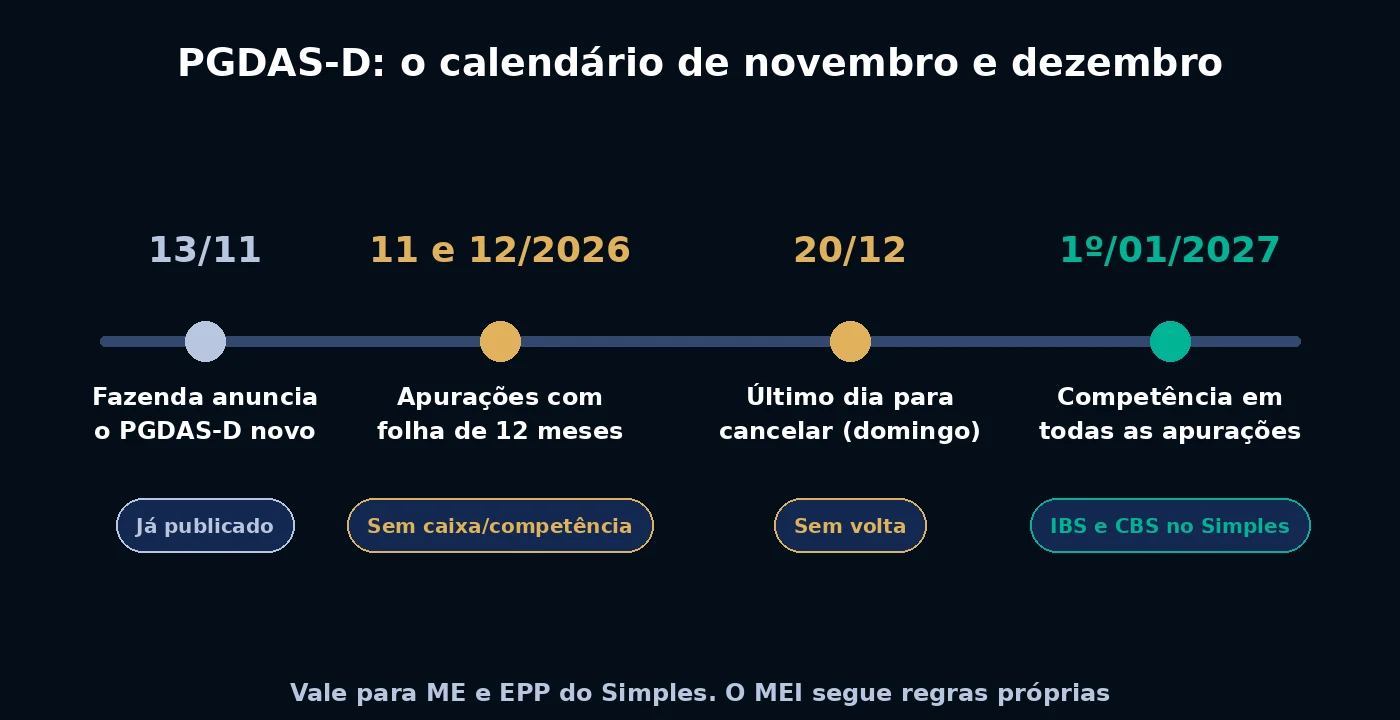
O PGDAS-D, o programa em que a empresa do Simples declara o faturamento e gera a guia, mudou. Nas apurações de novembro e dezembro de 2026:
- Folha de 12 meses: passa a ser exigida de todas as atividades, não só de quem usa o Fator R.
- Caixa ou competência: o programa deixa de pedir a escolha entre os dois regimes. A partir de 2027, todas as apurações seguem a competência.
- IBS e CBS: os dados declarados passam a definir as alíquotas efetivas que vão nas notas fiscais eletrônicas.
Outro prazo de dezembro: até 20/12/2026 dá para cancelar a opção pelo Simples ou pelo regime regular de IBS e CBS para 2027. O cancelamento não pode ser desfeito.
O que fazer agora: separe a folha dos últimos 12 meses, reveja as vendas a prazo e confirme com a contabilidade como fica o PGDAS-D de novembro.
O que muda no PGDAS-D, passo a passo
O PGDAS-D é o programa em que a empresa do Simples declara o faturamento do mês e gera a guia (DAS). O Ministério da Fazenda anunciou em 13/11/2026 que ele foi atualizado para a Reforma Tributária do Consumo. As mudanças valem para as apurações de novembro e dezembro de 2026, e a de novembro é a que se declara em dezembro.
| Mudança | O que significa |
|---|---|
| Folha de 12 meses (FS12) | Passa a ser obrigatória para todas as atividades do Simples, não só para quem usa o Fator R |
| Caixa ou competência | O sistema deixa de pedir a escolha entre os dois. A partir de 2027, todas as apurações seguem o regime de competência |
| IBS e CBS | Os dados declarados no PGDAS-D passam a definir as alíquotas efetivas de IBS e CBS, que devem aparecer nas notas fiscais eletrônicas |
A informação é da nota do Ministério da Fazenda. Ela não detalha o dia exato de início nem os novos campos além da folha, então vale confirmar a tela do programa com a sua contabilidade.
A folha de 12 meses, em palavras simples
A folha de 12 meses (FS12) é a soma do que a empresa gastou com folha de pagamento nos últimos 12 meses. Até agora, quem precisava dela era a empresa que usa o Fator R. Agora todas as atividades do Simples informam esse valor.
Atenção: informar a folha não significa que a sua empresa passa a ter Fator R. É só uma informação a mais exigida pelo programa, e o IBS e a CBS das suas notas dependem de dados consistentes.
Quem tem pró-labore ou funcionários: junte os valores dos 12 meses (salários, pró-labore e encargos, como no Fator R). Quem não tem folha: confirme com a contabilidade como informar, porque a informação precisa estar certa. Erro na folha ou no faturamento pode afetar as alíquotas das notas e gerar rejeição ou divergência.
Caixa ou competência: o que muda no seu caixa
No regime de caixa, o imposto é calculado sobre o que a empresa recebeu no mês. No regime de competência, é calculado sobre o que ela vendeu e faturou, mesmo que o cliente pague depois.
Para quem vende a prazo, a diferença pesa: com competência, o imposto vence antes do dinheiro entrar. Se a sua empresa vende no cartão parcelado, no boleto ou por contrato com pagamento no mês seguinte, reveja o fluxo de caixa para separar o dinheiro do imposto desde o dia da venda.
| Venda de R$ 10.000 em dezembro | Quando entra o imposto |
|---|---|
| Cliente paga à vista | O imposto sai no mesmo mês, nos dois regimes |
| Cliente paga em fevereiro | Na competência, o imposto é do mês da venda, dois meses antes do recebimento |
É um exemplo para ilustrar. O valor do imposto depende da sua alíquota. As fontes não deixam claro se quem usa o regime de caixa já é apurado por competência em novembro e dezembro de 2026, ou só a partir de 2027. Confirme com a sua contabilidade.
Como os dados definem o IBS e a CBS das suas notas
Com a Reforma Tributária, as notas fiscais eletrônicas passam a mostrar o IBS e a CBS. No Simples, as alíquotas efetivas dessas notas vêm dos dados que a empresa declara no PGDAS-D: faturamento e folha.
Na prática, o que você declara no programa precisa bater com a escrituração e com o sistema que emite as notas. Se faturamento ou folha estiverem errados, as alíquotas das notas podem sair erradas, e isso pode gerar rejeição de nota ou divergência cadastral. Por isso a conferência de novembro e dezembro importa mais do que nos outros meses.
Outro prazo de dezembro: cancelar as opções até 20/12
A Resolução CGSN nº 194/2026 abriu uma janela de 3 de novembro a 20 de dezembro de 2026 para cancelar duas escolhas feitas para 2027:
- Regime regular de IBS e CBS: quem escolheu pagar IBS e CBS fora da guia do Simples pode desistir e voltar a recolher tudo na guia única.
- Opção pelo Simples Nacional: quem pediu para entrar ou permanecer pode cancelar. Quem cancela deixa de ingressar ou de permanecer no Simples em 2027, conforme a situação.
O cancelamento é irretratável: não dá para voltar atrás depois que o pedido é feito. Por isso, não cancele sem conversar com a contabilidade, e não deixe para o último dia: 20/12/2026 cai em domingo.
| Sua situação | O que fazer |
|---|---|
| Está no Simples e não escolheu nada especial | Nada. O IBS e a CBS continuam na guia única do Simples |
| Escolheu o regime regular de IBS e CBS em setembro ou outubro | Decida até 20/12 se mantém ou cancela. A escolha vale de janeiro a junho de 2027 |
| Pediu para entrar no Simples em 2027 e mudou de ideia | Pode cancelar até 20/12, mas o cancelamento não tem volta |
| É MEI | Não é afetado por esse prazo. A opção do MEI continua sendo feita em janeiro |
Antes desse prazo, as datas divulgadas eram 30/11 para cancelar. As fontes mais recentes que consultamos apontam 20/12 por causa da Resolução CGSN nº 194/2026. Se a Receita mudar o calendário de novo, vamos atualizar este artigo.
E em janeiro de 2027: o que vem junto
A Resolução CGSN nº 190/2026 vale, em regra, a partir de 1º de janeiro de 2027. Entre outras coisas:
- IBS e CBS no Simples: entram nas regras do regime. Quem não fez nenhuma opção segue com tudo na guia única.
- Receita bruta pela nota: o faturamento passa a ser reconhecido quando o documento fiscal é emitido, inclusive em vendas para entrega futura.
- Defis: deixa de existir como declaração separada. As informações anuais passam a ser prestadas no PGDAS-D, entre janeiro e março.
- MEI: passa a emitir documento fiscal em todas as vendas e serviços, inclusive para pessoa física. Para serviço, vale a NFS-e nacional.
- Sublimite de R$ 3,6 milhões: passa a considerar o IBS, além do ICMS e do ISS.
- Multas: redução de 90% para o MEI e de 60% para ME e EPP nas multas por obrigação acessória, com condições.
Seu plano de ação para o PGDAS-D de novembro e dezembro
- Confira no Portal do Simples (com a contabilidade) se a sua empresa fez alguma opção em setembro ou outubro.
- Decida até 20/12 se mantém ou cancela, sem deixar para o último dia.
- Separe a folha dos últimos 12 meses (salários, pró-labore e encargos), mesmo que seja zero.
- Revise as vendas a prazo e o fluxo de caixa: com competência, o imposto vem antes do recebimento.
- Confira o sistema de notas. A NFS-e nacional já é obrigatória para ME e EPP, e o IBS e a CBS das notas dependem dos dados do PGDAS-D.
- Combine a data do PGDAS-D de novembro com o contador, já que a apuração de 11/2026 vai com as novas regras.
A Encaixe confere com você as opções feitas, a folha e o fluxo de caixa, para você chegar a janeiro sem susto.
O que ainda não sabemos
- Alíquota de referência da CBS: ainda deve ser fixada pelo Senado. Uma das fontes cita 15/12 como prazo, e isso pode mexer na decisão de manter ou cancelar o regime regular.
- Caixa em 11 e 12/2026: não está claro se quem usa caixa já é apurado por competência nessas duas apurações.
- Novos campos do PGDAS-D: a nota oficial cita a folha, mas não lista outros campos, nem o dia exato de início.
- Prazo do PGDAS-D de novembro: o vencimento é, em regra, no dia 20 do mês seguinte. Como 20/12 cai em domingo, confirme a data com a contabilidade.
- Novas mudanças de calendário: o prazo de cancelamento já mudou mais de uma vez em 2026.
Perguntas frequentes sobre o PGDAS-D
O que muda no PGDAS-D em novembro e dezembro de 2026?
Nas apurações de 11/2026 e 12/2026, o PGDAS-D deixa de pedir a escolha entre regime de caixa e de competência, passa a exigir a folha de salários dos últimos 12 meses (FS12) para todas as atividades do Simples e usa os dados declarados para definir as alíquotas efetivas de IBS e CBS que vão nas notas fiscais eletrônicas. A informação é do Ministério da Fazenda, de 13/11/2026.
Qual é o prazo para cancelar a opção pelo Simples ou pelo regime regular de IBS e CBS?
De 3/11 a 20/12/2026, conforme a Resolução CGSN nº 194/2026. O cancelamento é irretratável, ou seja, não pode ser desfeito depois do pedido. Quem não fez nenhuma opção especial não precisa fazer nada.
Preciso fazer algo se sou do Simples e não escolhi nada em setembro ou outubro?
Em geral, não para o IBS e a CBS: quem não escolheu o regime regular continua recolhendo IBS e CBS dentro da guia única do Simples. Mas você precisa ter a folha de 12 meses organizada para o PGDAS-D.
A folha de 12 meses vale só para quem usa o Fator R?
Não. A partir de 11/2026, a FS12 passa a ser exigida de todas as atividades do Simples. Isso não significa que todas passem a estar sujeitas ao Fator R.
O que muda para o MEI?
O MEI não está nesse bloco de mudanças do PGDAS-D. Para 2027, a Resolução CGSN nº 190/2026 prevê que o MEI emita documento fiscal em todas as vendas e serviços, inclusive para pessoa física.
A Defis acaba?
Sim. A partir de 2027, a Defis deixa de ser uma declaração separada e as informações anuais passam a ser prestadas no PGDAS-D, entre janeiro e março.
Fontes
- Ministério da Fazenda: PGDAS-D é atualizado para atender à Reforma Tributária (13/11/2026)
- Contábeis: PGDAS-D muda em 2026 e exige atenção dos contadores
- Omie: PGDAS-D atualizado para a Reforma Tributária
- Contábeis: empresas podem cancelar opções do Simples até dezembro (Resolução CGSN nº 194/2026)
- Nota Gateway: novos prazos para escolha do regime vão até 20 de dezembro de 2026
- Receita Federal: CGSN atualiza regras do Simples Nacional (Resoluções 190 e 191)
Este artigo é informativo, foi publicado em 17/11/2026 e não substitui a leitura das resoluções nem a orientação do seu contador. Os exemplos são ilustrativos.
Continue lendo
- Nota de serviço do Simples: o que muda em 1º de novembro e o que conferir antes de emitir
- Fator R: como pagar menos imposto no Simples Nacional sendo prestador de serviço
- Quando o MEI deve virar microempresa
- Contabilidade da sua empresa: 5 sinais de alerta
Veja também: financeiro feito por nós (BPO) e contabilidade para prestadores de serviço.